产品介绍
这个项目到底是什么、靠什么赚钱
TJM Labs:一个药剂师卖了 450 家药房「不用发工资的数字员工」
产品是什么
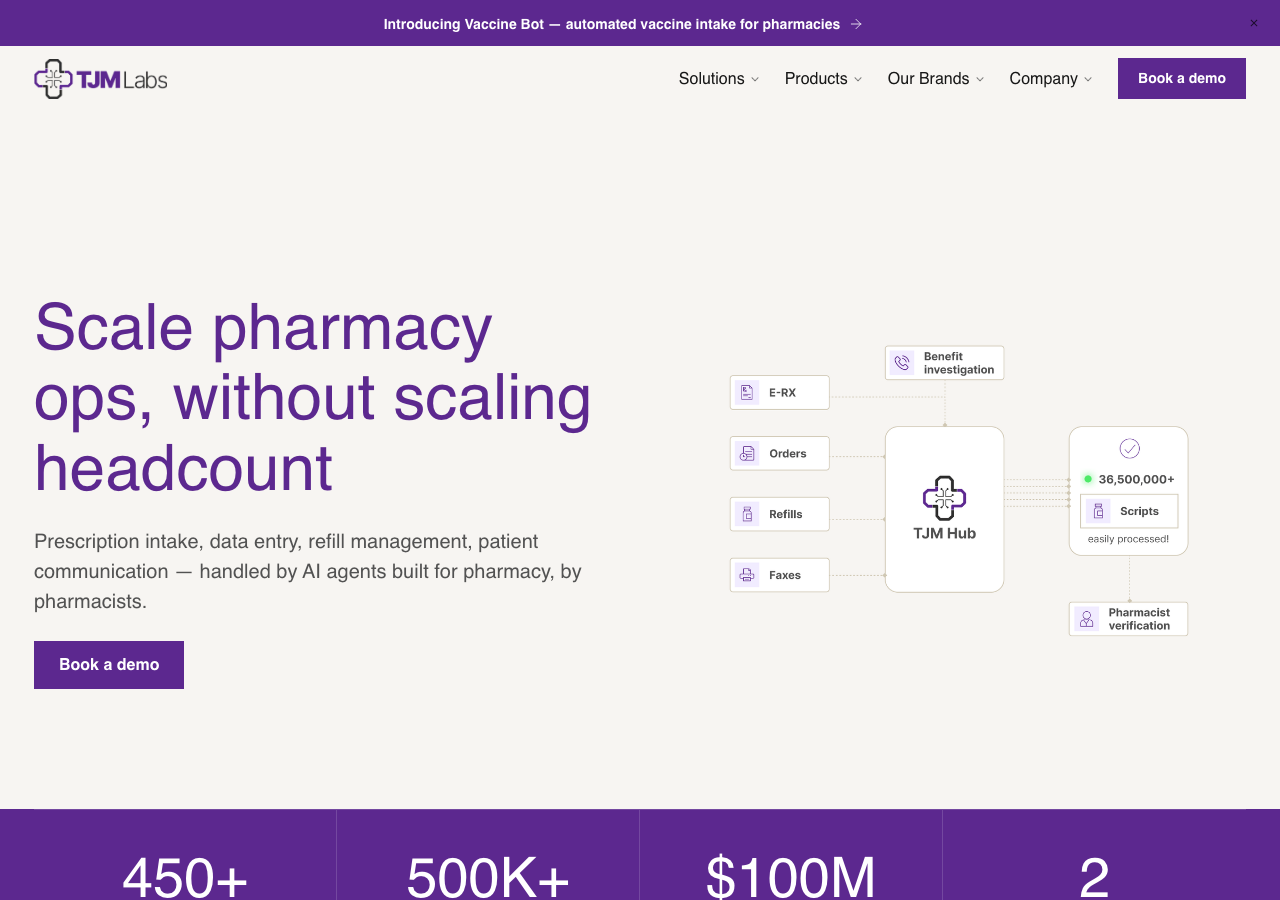
TJM Labs 做的是药房的 AI 自动化平台,但它的形态不是软件,是「机器人」。
这些 AI 机器人直接在药房现有的管理系统界面上操作——像一个真人技术员一样点击、输入、核对。处方录入、数据校验、续方管理、患者沟通、事前授权,全包。
关键在它不要求药房换系统。 药房用的处方管理系统(PMS)五花八门,PioneerRx、BestRx、Liberty、QS1、PrimeRx 都有,换系统对药房来说跟搬家一样痛苦。TJM 的机器人贴在现有系统外面干活,零迁移成本。
为什么这个行业需要它?药房有个死结:处方量年年涨,招人越来越难。 一家普通药房每天处理几百张处方,每张都要人工录入系统、核对保险、打电话催续方、处理事前授权。这些活占了药剂师和技术员每天 60% 以上的时间,但没有一件需要临床判断,全是重复性体力活。
现在它的 AI agent 每天在 450 多家药房处理超过 50 万项任务。
怎么赚的钱
一个 AI 机器人年费约 ¥30.2万,干的是 2 到 3 个药房技术员的活,而那些技术员加起来要花 ¥100.8万年薪。
客户药房平均挂 2.5 个机器人,每家每年付约 ¥73.9万。
这是整个案例最值钱的地方:他不卖软件月费,他卖「数字员工年薪」。
客户算账的方式不是「这个软件值不值」,而是「雇人还是雇机器人」。答案是明摆的——机器人不请假、不离职、不要福利、24 小时干活,花人三分之一的钱。
公司 EBITDA 利润率 40%,从开卖第一天就盈利,到现在还是盈利状态。
收入轨迹:2025 年 2 月开始对外卖,当月跑到 ¥672万年化;2025 年 12 月到 1500 万;2026 年到约 2500 万。18 个月增长 2400%。
流量从哪来
前 30 个客户纯靠转介绍,之后 LinkedIn 冷开发成为主引擎。
冷开发凭什么能成?凭可量化的效果数据。用了 TJM 的药房,毛利率从 2% 跳到 8%。有家药房的原话是:「机器人完全消灭了一整个工作流程步骤,药剂师不用再碰那些处方了,你出去倒杯水回来 20 张处方已经自动做完了。」
另一个推力是不换系统。18 个月从 1 个客户做到 450 个,覆盖零售、专科、配药、长期护理、邮寄、中央配药、企业级,从单店独立药房到多门店连锁。
公司还收购了 EncoreRx 和 Pharmesol,主要为了补齐自动化和语音 AI 能力——两笔加起来贡献不到总收入的 5%,但把散落的小工具整合成了一个全流程平台。
站长是谁
Jonathan Adly,创立前做了 15 年药剂师。
他的出发点不是 AI,是自己的痛苦:药房每天要处理 15000 张以上处方的运营压力,而解法不是加人,是把重复劳动抽走。
公司有个「Dual-Expert Model」(双专家模型):每次给客户部署,一个药剂师配一个工程师一起干。药剂师知道哪些流程有坑、哪些地方需要人盯、哪些可以全自动。
120 人团队里,一半是药剂师一半是工程师。
这个案例能学到什么
- 定价锚「人的年薪」,不锚「软件月费」。 一个机器人 ¥30.2万/年,对标一个技术员 5 到 ¥40.3万年薪(还不含福利和管理成本)。客户算的账是「雇人 vs 雇机器人」,不是「买不买软件」。天花板更高,粘性更强。
- 你自己必须是这个行业的人。 Jonathan 干了 15 年药剂师才知道哪些流程能自动化、哪些必须人盯。这不是外行做工具卖给内行,是内行自己造的工具自己卖。
- 不造新系统,贴在客户现有系统上面做一层「会动手的 AI」。 客户零迁移成本,签单速度快一倍。
- 部署必须重。 每次上线配一个行业老手加一个工程师做双人组,按客户实际流程定制规则。这不是 SaaS 那种自助注册的活,是嵌入式服务——做得越重客户越难换,续费率越高。
- 盈利优先,融资是加速器不是续命药。 TJM 从第一天卖出去就是盈利的(40% EBITDA),融 ¥6.72亿是为了并购整合和扩团队,不是为了补窟窿。单位经济从第一单就是正的,投资人抢着给钱。
- 选「招人越来越难但活越来越多」的行业。 判断标准:该岗位年流失率超过 30%,且工作内容 80% 以上是重复操作。药房、诊所前台、会计事务所、物业管理、物流调度都算。
来源与数据
- 站点:https://www.tjmlabs.com
- ¥6.72亿融资(1000 万 A 轮 Arthur Ventures 领投 / 1500 万 A-1 轮 / 7500 万 B 轮 Elephant 领投)、450+ 药房、每日 50 万+ 任务、收购 EncoreRx 与 Pharmesol:TJM Labs 官方公告(2026-07-02)
- 创始人 15 年药剂师经历、Dual-Expert Model、客户毛利率 2% → 8%:官方公告与创始人公开表述
- 2500 万 ARR 与收入轨迹:第三方估算,公司未审计披露
- 定价(4.5 万/机器人/年、平均 2.5 个)与 40% EBITDA:创始人访谈与第三方报道,公司未官方确认
一句话总结
AI 替人力这门生意,最值钱的不是 AI,是你在这个行业蹲了多少年。
给别人的启发
别人做对了什么,你能直接抄的部分
定价锚「人的年薪」不锚「软件月费」,客户算的账从「值不值」变成「雇人还是雇它」
你自己必须是那个行业的老手,外行连客户系统长什么样都不知道
不造新系统,贴在客户现有系统上面做一层「会动手的 AI」,零迁移成本签单快一倍
部署必须重——每次上线一个行业老手配一个工程师,做得越重客户越难换
盈利优先,融资是加速器不是续命药,单位经济从第一单就是正的,投资人抢着给钱
官方披露:公司/创始人自己公布的数字
其他信息
同类案例