产品介绍
这个项目到底是什么、靠什么赚钱
Rogo:三个前投行青年,把 AI 金融分析师做成 ¥134.4亿生意
产品是什么
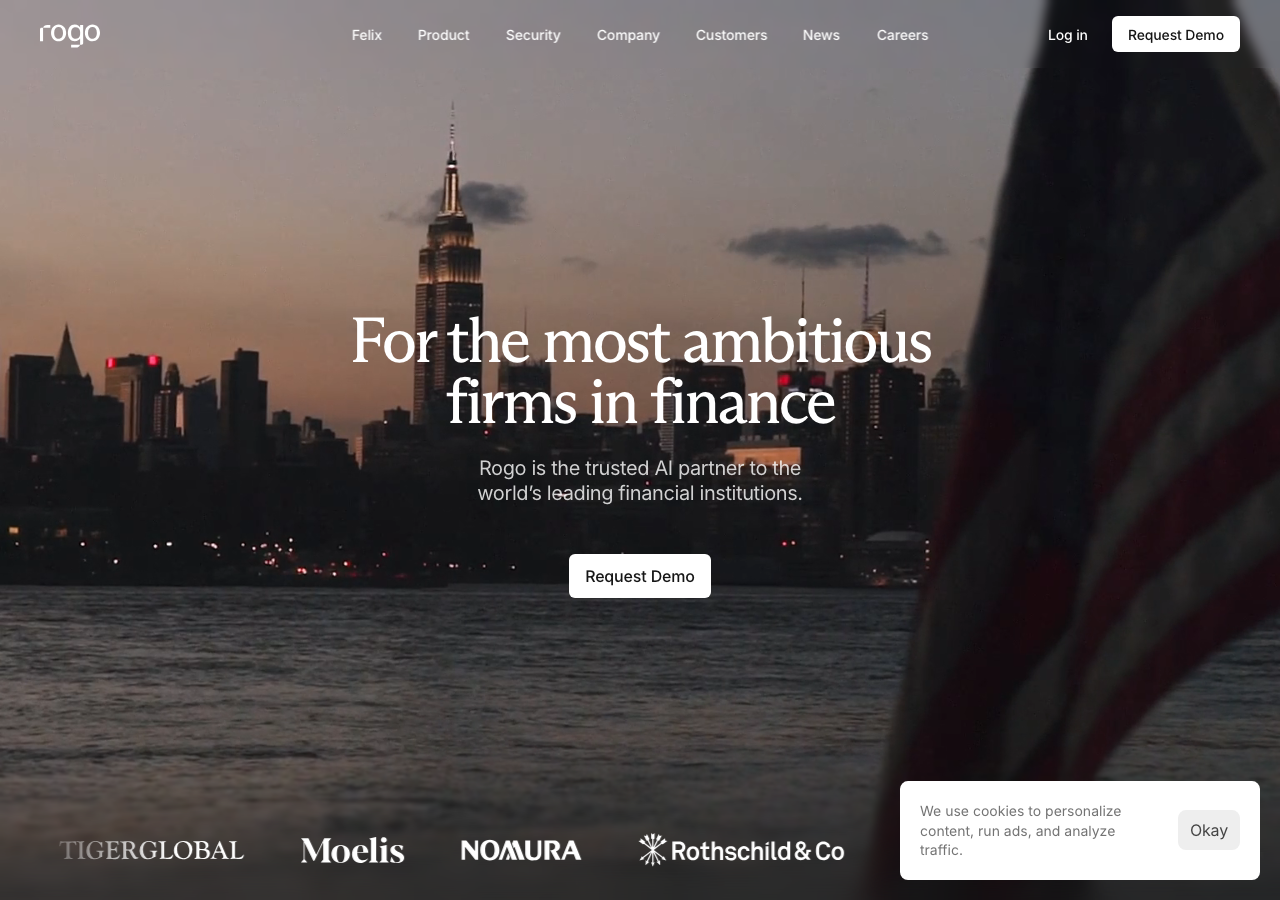
Rogo 做的是「AI 金融分析师」——你扔给它一个问题(这家公司的毛利率趋势、某个赛道近三年的并购清单、竞品的客户结构),它像初级分析师一样去查数据、翻文件、画图表、给结论。
对象很明确:投行、PE、对冲基金。这些人每天在干的事,就是读招股书、拉可比公司、做财务模型。Rogo 把这套活儿的一部分自动化了。
它和通用聊天机器人的区别在两点:一是数据接的是金融场景的专有来源(公司文件、行情、行业库),不是随便搜网页;二是它推了一个叫 Felix 的自主 agent,能自己规划多步任务、连续干一阵子,而不是你问一句它答一句。
说白了,它不是来陪你聊天的,是来顶半个分析师的。
怎么赚的钱
B2B 订阅制,按席位年费——一个机构买几十上百个席位很正常。再叠加 Felix 自主 agent 的按用量计费。
这门生意贵得有道理:它替代的是年薪二三十万美金的分析师,按席位收几万美金一年,客户算得过来账。
2026 年 4 月它刚完成 ¥10.75亿 D 轮,估值约 ¥134.4亿,Kleiner Perkins 领投,Sequoia、Thrive、Khosla、JPMorgan 全跟了。能把这些顶级机构同时拉进来,本身就是信任状。
流量从哪来
Rogo 几乎没有走「产品自growth + 内容营销」那条平民路线。它走的是最老派也最有效的 B 端打法:创始人直接敲门。
三个创始人 Gabriel Stengel、John Willett、Tumas Rackaitis 都出身 Lazard / JPMorgan 这类顶级投行。他们做的第一个动作不是投广告,是给前同事、前老板发消息:「我们做了个东西,你试试。」
这一招妙在:买它产品的人,刚好是当年和他们一起熬夜做模型的同事。信任是现成的,渠道是现成的,剩下就是把产品做到能用。
站长是谁
Gabriel Stengel,Princeton 2020,毕业直接进 Lazard 做投行。John Willett 来自 JPMorgan / Lazard,Tumas Rackaitis 是技术合伙人。
2021 到 2022 年,几个还在华尔街的人凑在一起,在纽约把 Rogo 做了起来。
为什么是他们做成?因为金融分析师这个岗位,外人看不懂里面的坑——什么数据能用、什么结论会被 MD 骂、一份 pitchbook 的标准长什么样。他们不是「学了金融的工程师」,是「干过这行的自己人」。这种人对需求的判断,比任何用户调研都准。
这个案例能学到什么
- 挑「高薪人力 × 高频复用」的场景。 Rogo 替代的不是边缘岗位,是年薪百万的分析师。省下来的人头费远大于软件费,客户付费意愿天然强。找方向时先问:这个行业最贵的人力在重复干什么?
- 创始人的背景就是最早的销售渠道。 做 B 端前先盘点「我认识这个行业的关键人吗」。没有这层关系,同类产品可能连第一个客户都拿不到。
- 用「自主 agent」把一次性查询变成持续工作流。 Felix 能自己跑多步任务,意味着客户不是偶尔来问一句,而是把日常分析挂在你这儿。留存和客单价一起涨。
- 先拿下灯塔客户,再让口碑铺量。 顶级投行用了,中小基金自然会问「他们用啥」。B 端尤其吃标杆效应。
- 冷启动别先造通用模型。 Rogo 先在一个垂直工作流(金融分析)做透,而不是上来喊「通用智能」。窄到能赢,再慢慢宽。
来源与数据
- 站点:https://rogo.ai
- ¥10.75亿 D 轮、估值约 ¥134.4亿、Kleiner Perkins 领投、Sequoia / Thrive / Khosla / JPMorgan 跟投:TechCrunch、Forbes 2026-04 报道
- 35K+ 用户、250+ 机构客户:公司官网披露
- 创始人背景(Gabriel Stengel 前 Lazard、Princeton 2020 等):公开访谈与融资报道
- 注:素材库曾将本案例误传为 Finchat / Anomaly,本篇以 Rogo 官方信息与融资报道为准
一句话总结
最贵的不是模型,是「我懂你这行」——三个前投行青年,卖的不是 AI,是同行才看得懂的省心。
给别人的启发
别人做对了什么,你能直接抄的部分
挑「高薪人力 + 高频复用」的场景,AI 替代的不是边缘岗位,是年薪百万的分析师
创始人背景即渠道:做 B 端先问「我认识这个行业的人吗」
用「自主 agent」把一次性查询变成持续工作流,留存和客单价一起涨
先拿下灯塔客户(顶级投行),再让口碑替你铺中小机构
冷启动别先造通用模型,先把一个垂直工作流做透
官方披露:公司/创始人自己公布的数字
其他信息
同类案例