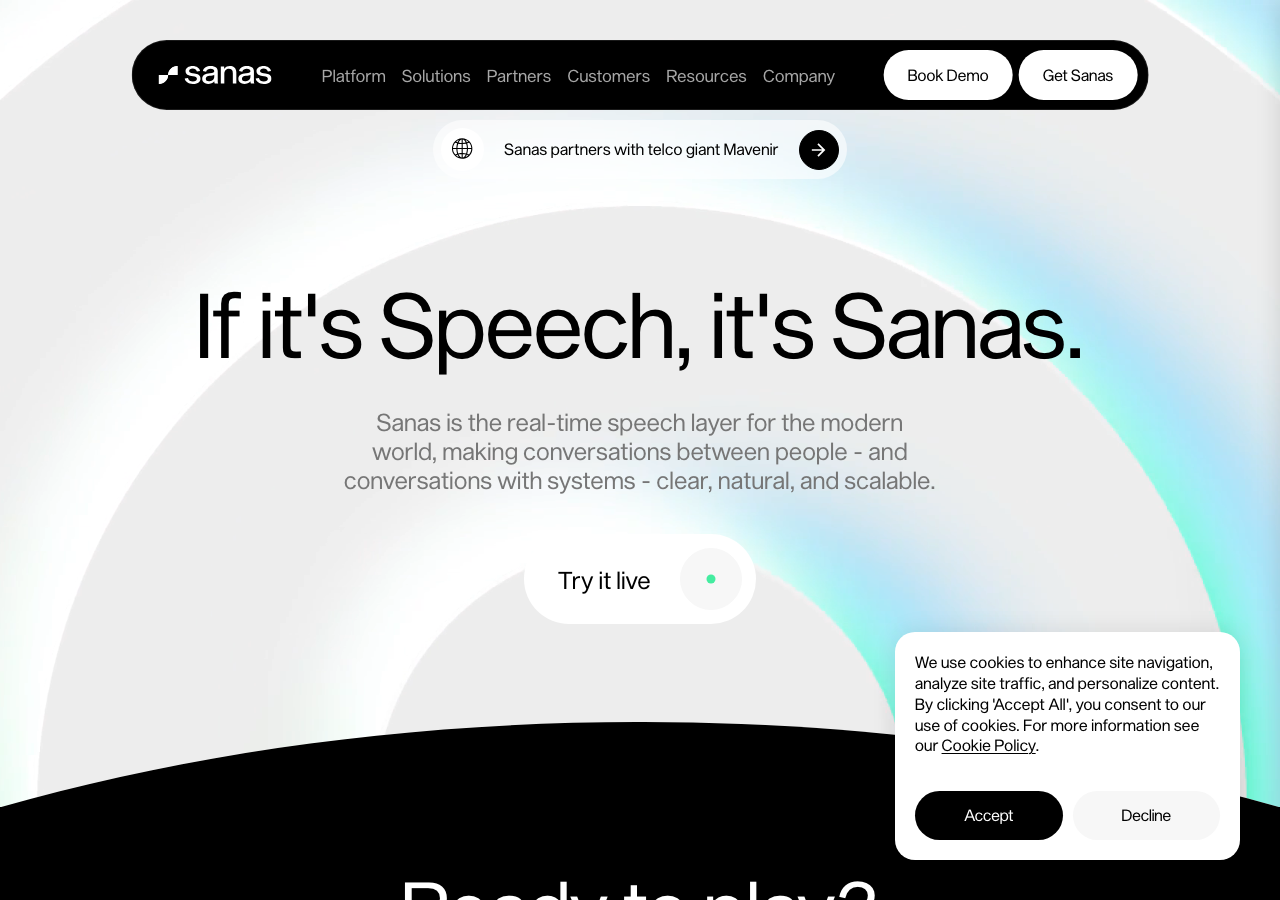
产品介绍
这个项目到底是什么、靠什么赚钱
Sanas:给客服电话装一层「声音翻译」,把口音转成清晰母语,融到 ¥8.13亿
产品是什么
Sanas 做的是实时语音 AI——它不直接卖一个聊天框,而是钻进你已经在用的客服通话里,做一层「声音翻译」:
- 口音转换(accent translation):把带口音的英语实时转成对方更容易听懂的「中性母语口音」
- 语言转换:跨语种实时翻译,通话双方各听各的母语
- 降噪:通话环境杂音实时压制
- 语音智能:实时字幕、质检、情绪/话术辅助
对跨国客服中心来说,最大的摩擦是「听得懂但听不惯」——印度、菲律宾、拉美坐席的口音,常被客户误判为不专业。Sanas 把这一层摩擦抹平,让沟通质量不再被口音拖累。
怎么赚的钱
商业模式是面向客服与 BPO 中心的订阅——按席位和用量收费,嵌入现有呼叫系统(如呼叫中心平台)即可生效。规模数据(来自融资新闻与 Inc. 报道口径):
- 累计融资 ¥8.13亿:2021 年 ¥3,360万 Seed、2022 年 ¥2.15亿 A、2025 年 ¥4.37亿 B 轮 @ ¥33.6亿+ 估值,Quadrille Capital 领投,Teleperformance、Alorica 跟投
- ARR 约 ¥1.41亿–¥4.17亿:Inc. 记其两年做到 6200 万、2026 年冲 1.3 亿(不同来源口径有出入)
- 75 万+ 用户、3 万+ 客服坐席在用
- 通过收购 InTone补齐语音增强技术栈
值得注意:Teleperformance 和 Alorica 既是它的客户,也是它的投资人。订单和资本绑在一起,大客户变成了利益共同体。
流量从哪来
Sanas 的获客是BPO/客服中心直销 + 企业口碑。它不面向个人消费者,而是直接敲开 Teleperformance、Alorica 这类全球呼叫中心巨头。产品形态天然利于扩散——只要接入一家大 BPO 的呼叫系统,成千上万个坐席就一次性用上了。语音层「寄生」在现有基础设施上,没有独立入口,也就没有独立获客成本。
站长是谁
一支斯坦福起家的创始班底:
- Sharath Keshava Narayana:CEO
- Shawn Zhang:CTO
- Max Serebryakov:联创
- Andrés Pérez Soderi:联创
2020 年在斯坦福创立。团队有鲜明的语音/通信技术背景,B 轮领投方 Quadrille 与两家 BPO 巨头的入局,说明资本看好「客服语音」这条被忽视的赛道。
这个案例能学到什么
第一,「声音」是被忽略的 AI 接口。大家都在卷文字和图像,语音里的口音、语言壁垒长期没人解决。把口音转成母语,是一个真实且付费意愿强的痛点。越被忽略的接口,越可能是蓝海。
第二,不做独立产品,做「嵌入现有系统的翻译层」。Sanas 没有造一个新通话 App,而是寄生在呼叫中心里。入口即场景,省掉全部获客教育成本。
第三,把大客户变成投资人。Teleperformance、Alorica 既买又投,订单与资本同锁,竞品很难抢。ToB 里,锁定一个巨头比铺一万小客户更值钱。
第四,实时性与低延迟是护城河。语音处理容不得半秒卡顿,能做到「无感实时转换」的技术门槛,就是别人抄不走的墙。性能本身就是壁垒。
第五,用 M&A 补技术短板。收购 InTone 比自己从零研发更快,会买技术的人和会写技术的人一样重要。
来源与数据
- 站点:https://sanas.ai
- 产品:实时语音 AI——口音转换、语言转换、降噪、语音智能(字幕/质检);按席位与用量订阅
- 融资:累计 ¥8.13亿(Seed ¥3,360万 / A ¥2.15亿 / B ¥4.37亿 @ ¥33.6亿+ 估值,Quadrille 领投 + Teleperformance/Alorica)
- 规模:ARR 约 ¥1.41亿–¥4.17亿;75 万+ 用户、3 万+ 坐席;收购 InTone
- 团队:Sharath Keshava Narayana(CEO)、Shawn Zhang(CTO)等;2020 斯坦福创立
一句话总结
一支斯坦福团队没有去卷聊天机器人,而是钻进客服通话里做了一层「声音翻译」——把口音和语言实时转成清晰母语,融到 ¥8.13亿、ARR 冲 6200 万、覆盖 3 万坐席,还把 Teleperformance 这样的行业巨头变成既客户又投资人——它证明被忽略的「语音接口」里,藏着最实的付费刚需。
给别人的启发
别人做对了什么,你能直接抄的部分
「声音」是被忽略的 AI 接口,口音与语言壁垒真实存在,转成母语即创造价值
不做独立产品,做「嵌入现有呼叫系统的翻译层」,入口即场景
把大客户(BPO 巨头)变成投资人,订单与资本同锁
实时性与低延迟是护城河,语音处理容不得卡顿
收购 InTone 补技术短板,用 M&A 比自研更快
官方披露:公司/创始人自己公布的数字
其他信息
同类案例