Higgsfield
前 Snap 生成式 AI 负责人带着"聚合 15+ 视频模型的工作流"杀进 AI 视频,2026 年 8 个月估值翻 4 倍到 ¥362.88亿、年化收入 ¥47.04亿、用户 3000 万,靠"把模型变成可用工作流"而非自研模型赢
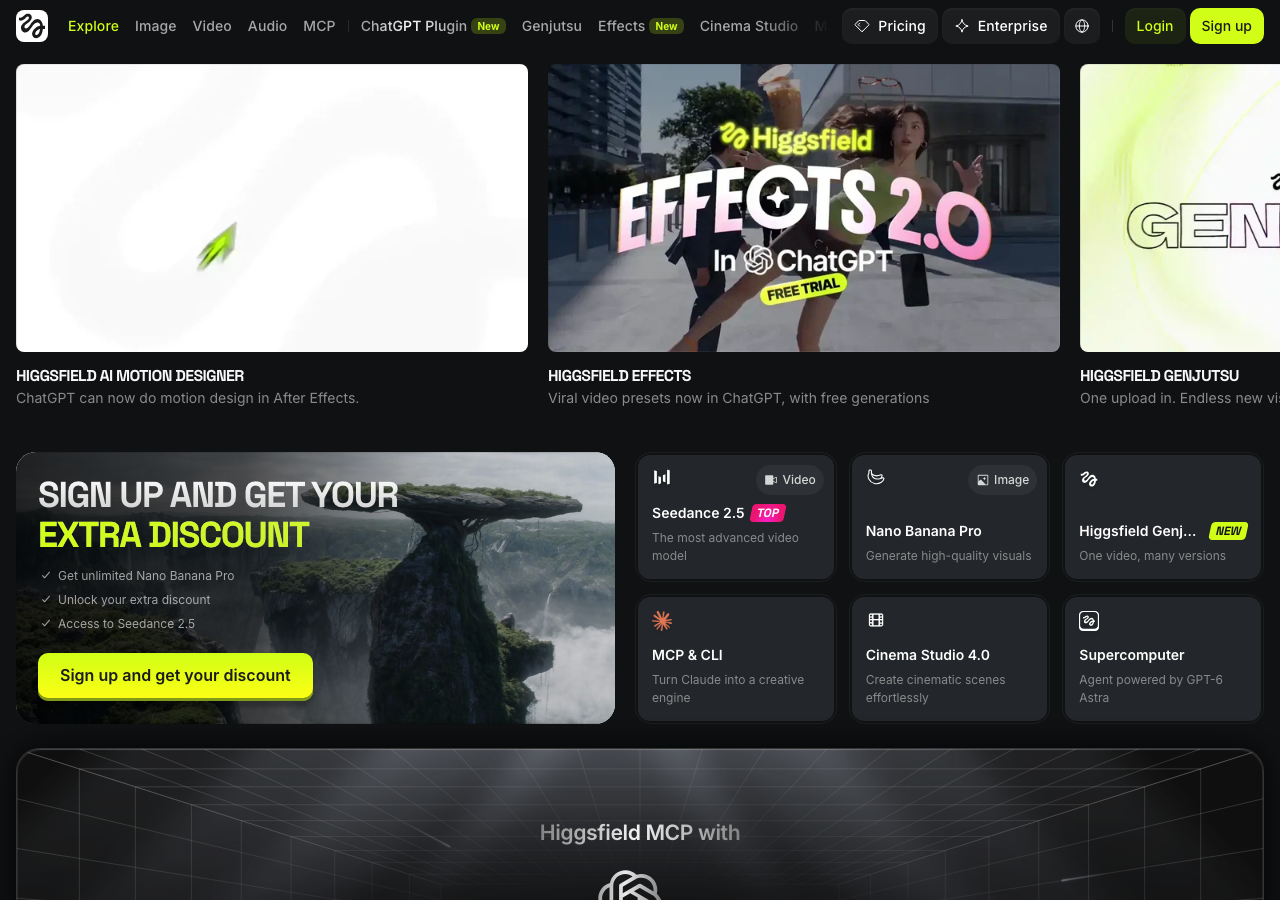
产品介绍
这个项目到底是什么、靠什么赚钱
Higgsfield:前 Snap 高管把 15 个视频模型塞进一个工作流,8 个月估值翻 4 倍到 54 亿
产品是什么
Higgsfield 是一个面向创作者、品牌和营销团队的 AI 视频与图像生产平台。
它自己做模型吗?不。它把 Sora 2、Google Veo 3.1、Kling 3.0、WAN、Seedance 等 15+ 个领先视频/图像模型 聚合到一个订阅里,再在上面叠一层”导演工作流”——把创意拆成镜头、控制人物一致性(Soul ID)、直接把商品链接转成多规格广告素材。
两条产品线:Cinema Studio 给影视创作者(它还在戛纳、纽约首映过 AI 生成电影),Marketing Studio 给营销和广告团队。核心卖点不是”生成一段视频”,而是”把 AI 视频变成能直接用于社交媒体和广告生产的工作流”。
怎么赚的钱
订阅制,浏览器和手机端都能用。
数字相当吓人:
- 年化收入 run-rate 约 ¥47.04亿(2026 年 8 月),比 1 月的 2 亿涨了 2.5 倍。
- 3000 万用户,覆盖 238 个国家,月生成内容 2000 万+。
- 390 家财富 500 强 在用它的视觉生产。
- 融资节奏也很猛:seed 800 万(Menlo,2024-04)→ A 5000 万(GFT,2025-09,估值 10 亿)→ A+ 8000 万(Accel,2026-01,估值 13 亿)→ B 轮 ¥26.88亿(DST Global 领投,2026-08-17,估值 54 亿),8 个月估值翻 4 倍。
流量从哪来
两条腿:
第一,消费级创作者病毒增长起量。普通用户高频使用,把平台当成做短视频和广告的默认工具。
第二,企业客户转化变现。企业收入占比从 2026 年 1 月不足 25%,升到过半——390 家财富 500 强就是这条线。关键转折是 2026 年 5 月推出的 Supercomputer(agentic 视频生成),上线 3 个月用户涨了 42 倍,月生成冲到 2000 万条。
站长是谁
Alex Mashrabov,CEO,前 Snap 生成式 AI 负责人。他更早的创业公司 AI Factory 在 2020 年被 Snap 以 ¥11.16亿收购——这是个”被大厂买过一次”的连续创业者。
联合创始人还有 CTO Yerzat Dulat 和 Mahi de Silva。团队在旧金山,2023 年创立。Mashrabov 对外的判断很明确:企业级视频 AI 会更深地嵌进日常营销流程,Marketing Studio 是近期收入主引擎。
这个案例能学到什么
第一,不一定要自研模型,聚合层 + 工作流也能成平台。Higgsfield 不赌哪个模型最终赢,它赌的是”把一堆模型变成用户用得顺手的工作流”。当单个模型能力在商品化,站在模型之上做应用层反而更稳。
第二,应用层比基础设施更值钱。OpenAI 在 2026 年 4 月停了 Sora 的网页和 App 体验,说明纯模型产品也会退潮;而把原始生成变成”可重复的自动化公司工作流”的那层,商业价值在上升。
第三,消费级获客、企业级变现。先靠创作者把量和品牌做起来,再把高确定性、高客单的收入切到企业客户——这是很多 AI 应用从火到赚钱的标准路径。
第四,估值跃迁往往靠一个产品事件。Supercomputer 上线 3 个月用户 42 倍,直接把 B 轮周期从常规的 18-24 个月压到 8 个月。单点突破能压缩融资节奏。
第五,算力是结构性成本,不是开销。Mashrabov 说生成 1 分钟视频的算力约等于处理 6 万字文本,视频是 AI 里最吃算力的领域。这类公司融来的钱,很大一部分要拿去锁算力。
来源与数据
- 站点:https://higgsfield.ai
- 融资与经营数据:TechCrunch 2026-08-17 B 轮报道(经 CornerForAI、Entrepreneur APAC、Pomegra 一致转述:¥26.88亿 B 轮、54 亿估值、7 亿年化收入、3000 万用户、238 国、390 家财富 500 强)
- 企业收入占比变化:Financial Times 对 Mashrabov 采访
- 产品线:公司公开披露的 Cinema Studio / Marketing Studio / Soul ID / Supercomputer
一句话总结
前 Snap 高管把 15 个视频模型塞进一个工作流,8 个月估值翻 4 倍到 54 亿——证明在 AI 视频里,“聚合模型 + 做成工作流”比”自己下场造模型”更可能赢。
给别人的启发
别人做对了什么,你能直接抄的部分
不一定要自研模型——"聚合层 + 工作流"也能成平台(Higgsfield 不赌单个模型赢,赌把模型变成可复用工作流)
应用层比基础设施更值钱:当模型能力商品化,把原始生成变成"可重复的自动化公司工作流"才是商业胜利
消费级获客、企业级变现:先靠创作者起量,再把高确定性收入切换到企业
估值跃迁靠一个产品事件:Supercomputer 上线 3 个月用户 42 倍,证明单点突破能压缩融资周期
视频生成算力极重——把 compute 当结构性成本而非开销,融资很大一部分要锁算力
官方披露:公司/创始人自己公布的数字
其他信息
同类案例