产品介绍
这个项目到底是什么、靠什么赚钱
Paymend:两个爱尔兰人当 Merchant of Record 接下拒付风险,自举做到 2000 万 ARR
产品是什么
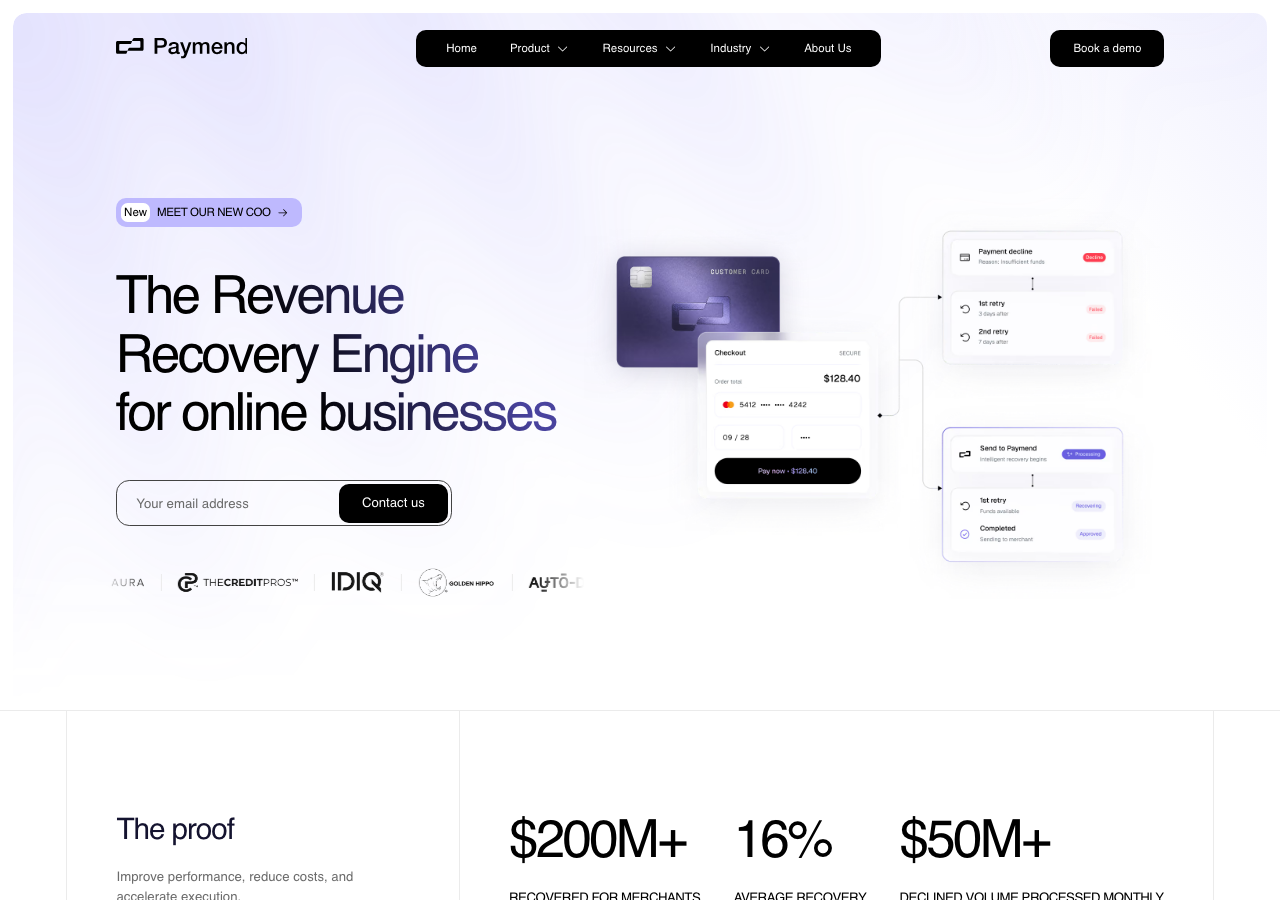
Paymend 做的是营收恢复(Revenue Recovery)——专门帮电商和订阅企业把被支付网关错误拒付的订单找回来。
它最关键的定位是:作为 Merchant of Record(实际商户),自己承担交易风险。这意味着它不只是「提醒你订单被拒了」,而是把整笔交易的风险接过来,用风控模型去判断哪些拒付是误杀、值得重试,然后替客户把钱收回来。
对商家来说,这让本来「消失的营收」重新回来;对 Paymend 来说,壁垒在风控模型,不在支付通道。
怎么赚的钱
按恢复金额抽成。规模数据(官网与创始人访谈口径):
- 2025 年恢复 ¥3.56亿失败支付
- ¥13,440 万 ARR,全程自举、零外部融资
- 25 人,分布在 6 个国家
- 平均恢复率 18%,月处理 ¥3.36亿+ 拒付量,100+ 客户
联创的背书很硬:两人上一家公司 Rebills(支付编排)在 2024 年以 ¥6,720万被收购。把「支付」这件事摸过一轮的人,再做「恢复支付」,起点就不一样。
流量从哪来
Paymend 的获客是电商/订阅企业 outbound + 支付行业口碑。跨境拒付是结构性痛点——只要全球电商在涨,错误拒付的量就在涨。联创前公司被收购带来的行业信誉、以及本人在支付圈的网络,让他们能以很小的团队撬动 100+ 客户。自举意味着没有烧钱投流的奢侈,口碑和直销售命。
站长是谁
两位联创:
- Jack Cregan
- Daniel Harding
总部在都柏林。两人在支付领域连续创业——先做支付编排(Rebills,2024 被 ¥6,720万收购),再做营收恢复(Paymend)。同一块痛点,第二轮做得更准。
这个案例能学到什么
第一,别只做「支付」,做「恢复支付」。收单通道红海,但「把被拒的订单救回来」是蓝海。接下别人不敢接的风险,抽成才更肥。
第二,当 Merchant of Record 把风险自己扛。壁垒在风控模型,不在渠道。谁敢担风险、且担得准,谁收中间的利差。
第三,自举也能 2000 万 ARR。前公司 1000 万退出是最好的信用背书——退出过一次的人,再融再赚都轻车熟路。不拿钱不是短板。
第四,跨境拒付是结构性痛点。它随全球电商体量一起涨,不是一时风口。踩在结构性增量上,增长不用硬找。
第五,联创搭档连续创业,同一痛点摸两轮。Rebills 教会他们支付的坑,Paymend 直接绕开。上一局的学费,是这一局的壁垒。
来源与数据
- 站点:https://paymend.com
- 产品:营收恢复平台,作为 Merchant of Record 承担交易风险,按恢复金额抽成
- 规模:2025 恢复 ¥3.56亿失败支付;¥13,440 万 ARR;自举;25 人跨 6 国;平均恢复率 18%、月处理 ¥3.36亿+ 拒付量、100+ 客户
- 团队:Jack Cregan、Daniel Harding(联创),都柏林;前公司 Rebills(支付编排)2024 以 ¥6,720万被收购
一句话总结
两个爱尔兰人当 Merchant of Record 把拒付风险自己扛下来,用风控模型把误杀的订单救回,自举就做到 2000 万 ARR、年恢复 ¥3.56亿——前公司 1000 万退出教会他们的支付坑,成了这一局最硬的壁垒。
给别人的启发
别人做对了什么,你能直接抄的部分
别只做「支付」,做「恢复支付」——接下别人不敢接的风险,抽成更肥
当 Merchant of Record 把风险自己扛,壁垒在风控模型不在渠道
自举也能 ¥1.34亿 ARR,前公司 1000 万退出是最好背书
跨境拒付是结构性痛点,规模随全球电商一起涨
联创搭档连续创业,失败支付这块他们已经摸过一轮
官方披露:公司/创始人自己公布的数字
其他信息
同类案例