产品介绍
这个项目到底是什么、靠什么赚钱
OpenRouter:不做模型,做那根「不管谁赢都要经过你这里」的管道
产品是什么
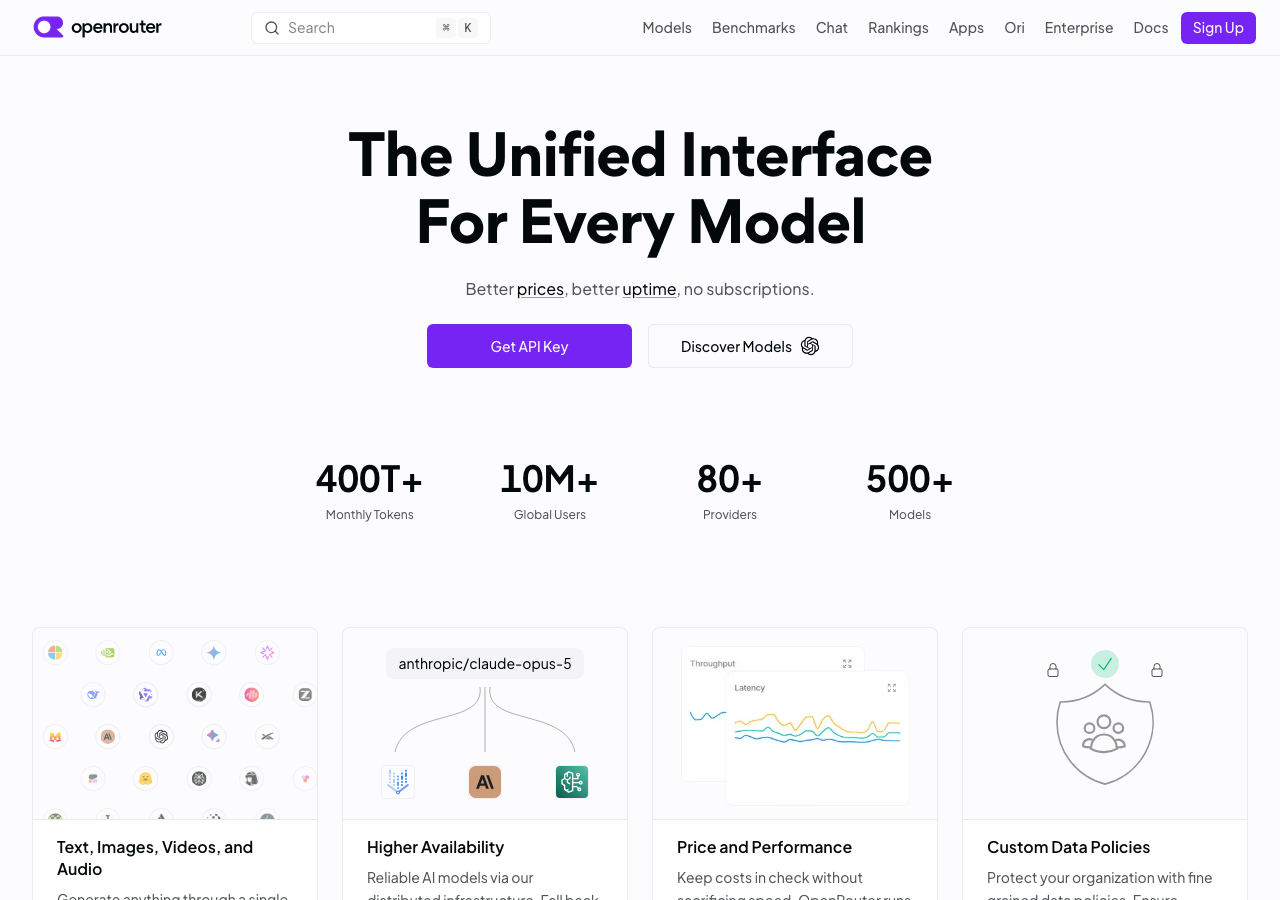
OpenRouter 做的事说白了就是一个AI 模型的中转站:开发者接一个 API,就能调用 400 多个模型(现已超过 500 个,来自 80 多家供应商)。
你的请求进来,它帮你找当前最便宜或最快的那个模型跑,还保证不宕机。OpenAI、Anthropic、Google、xAI、DeepSeek、Qwen、Llama、Mistral 全在上面。
它解决的是一个没人管的痛点:开发者要用这些模型,得一家家去接 API、一家家谈价格、一家家处理故障。接一个模型要写一套代码,接十个模型要维护十套。
Alex 不做模型,他做的是让你一行代码接入所有模型的那根管道。
怎么赚的钱
按调用量抽成——在模型原价上加约 5% 的过路费,开发者零门槛接入,用多少付多少,不收月费。
这个定价天才的地方在于:用户不用先掏月费就能进来,用得越多你赚得越多,规模起来后边际成本趋近于零。官方披露模型路由产品的服务成本仅占收入 28.5%,毛利率接近 70%。
时间线:
- 2023 年初上线,是市场上第一个 LLM 路由 API。当时市面上只有十几个模型,很多人觉得没必要用中转——他赌的是「模型数量会爆炸式增长」,赌对了。
- 2025 年 6 月:种子轮 1250 万(a16z 领投)+ A 轮 2800 万(Menlo Ventures 领投),投后约 ¥36.76亿
- 2026 年 5 月 26 日:B 轮 ¥7.59亿,估值约 ¥87.36亿(Alphabet 旗下 CapitalG 领投,英伟达 NVentures、ServiceNow、MongoDB、Snowflake、Databricks 等跟投),累计约 ¥10.35亿
- 用户 800 万+,周处理 token 从 2025 年底的 5 万亿涨到 2026 年 5 月的 25 万亿,月处理 100 万亿+ token
关于营收:第三方研究机构 Sacra 估算 2026 年初年化收入约 ¥3.36亿(较 2025 年 10 月的 1000 万涨了 5 倍)。这个数字是第三方估算,不是公司官方披露。
关于 Stripe 收购:2026 年 7 月《华尔街日报》报道 Stripe 在洽谈收购,部分消息源认为价格可能到 ¥672亿量级;8 月 16 日彭博社报道交易接近达成、价格超过 ¥470.4亿。两家公司均未公开确认。要区分「谈判期的传闻估值」和「最终成交价」——这两者差着 ¥201.6亿。
流量从哪来
OpenRouter 几乎不做营销,增长来自双边网络效应:
- 模型厂商主动接入:因为 OpenRouter 带流量。OpenAI 在正式发布 GPT-4.1 之前,就先以「Quasar Alpha」「Optimus Alpha」的化名在 OpenRouter 上灰度测试,收集真实反馈再迭代——模型厂商把它当成了 beta 测试场。
- 开发者因为模型全而留下:一个接口解决所有问题,还能按价格/速度自动选最优。
- 实时用量排行榜:公开的模型使用量看板本身就是最好的招牌,吸引 millions 的开发者来看「现在谁最强」。
两边互相锁定:厂商带模型来,开发者带调用量来,调用量又让路由更准。
站长是谁
Alex Volkov,2023 年初做出来的时候,市面上只有十几个模型。很多人问他「有必要吗」——因为模型少的时候,直接接原厂 API 就够了。
他的判断是:模型数量会爆炸。后来开源模型大爆发,Llama、Mistral、Qwen、DeepSeek 一波接一波,模型数涨到 400+,开发者根本管不过来,OpenRouter 成了唯一能让你一个接口切换所有模型的工具。
他赌的不是哪个模型赢,是「模型会越来越多」这个趋势本身。
这个案例能学到什么
第一,淘金热卖铲子。所有人都在卷「做更好的模型」,OpenAI、Google、Anthropic 打得头破血流。他不做模型,做那根管道。模型厂商越多、开发者越懒得一家家接,他这根管道就越值钱。
第二,赌趋势,不赌选手。2023 年只有十几个模型时,做路由看起来是个伪需求。他赌的是「模型数量会爆炸」这个结构性判断——这个赌注的好处是,不管最后谁赢,你都赢。
第三,过路费定价优于订阅。用户零门槛进来(不用先掏月费),用多少付多少。这让获客成本趋近于零,也让收入和客户成功天然绑定。
第四,双边网络效应的启动法:先用开发者社区口碑拉一边(供给和需求总得先有一边),有了几千个活跃开发者后,模型厂商会反过来主动找你接入。不要试图同时启动两边。
第五,把使用数据变成护城河。每一次调用都是数据:哪个模型在什么任务上响应最快、质量最好、成本最低。积累到百万次调用后,智能路由本身就成了护城河——别人没这个数据量,做不出来。
来源与数据
- 站点:https://openrouter.ai
- 融资与估值:OpenRouter 官方 B 轮公告、TechCrunch 报道(2026-05-26)
- token 量 / 用户数 / 模型数:OpenRouter 官方披露、第三方研究汇编
- 营收:Sacra 等第三方估算(非公司披露)
- Stripe 收购:华尔街日报 2026-07-23、彭博社 2026-08-16 报道,双方未公开确认
一句话总结
一个不做模型的开发者,赌「模型会越来越多」,做了根谁调用都要经过的管道,3 年做到 ¥87.36亿估值、月处理 100 万亿 token,最后被 Stripe 看上。
给别人的启发
别人做对了什么,你能直接抄的部分
淘金热卖铲子——所有人挤一个赛道时,去做那个「不管谁赢都要经过你这里」的基础设施层
赌趋势不下注选手(2023 年只有十几个模型时他就赌模型数量会爆炸)
过路费定价优于订阅(零门槛进来,用多少付多少,用得越多你赚得越多)
双边网络效应启动法:先用开发者社区拉一边,另一边自然跟来
把使用数据变成护城河——哪个模型在什么任务上最好,这个数据别人没有
官方披露:公司/创始人自己公布的数字
其他信息
同类案例