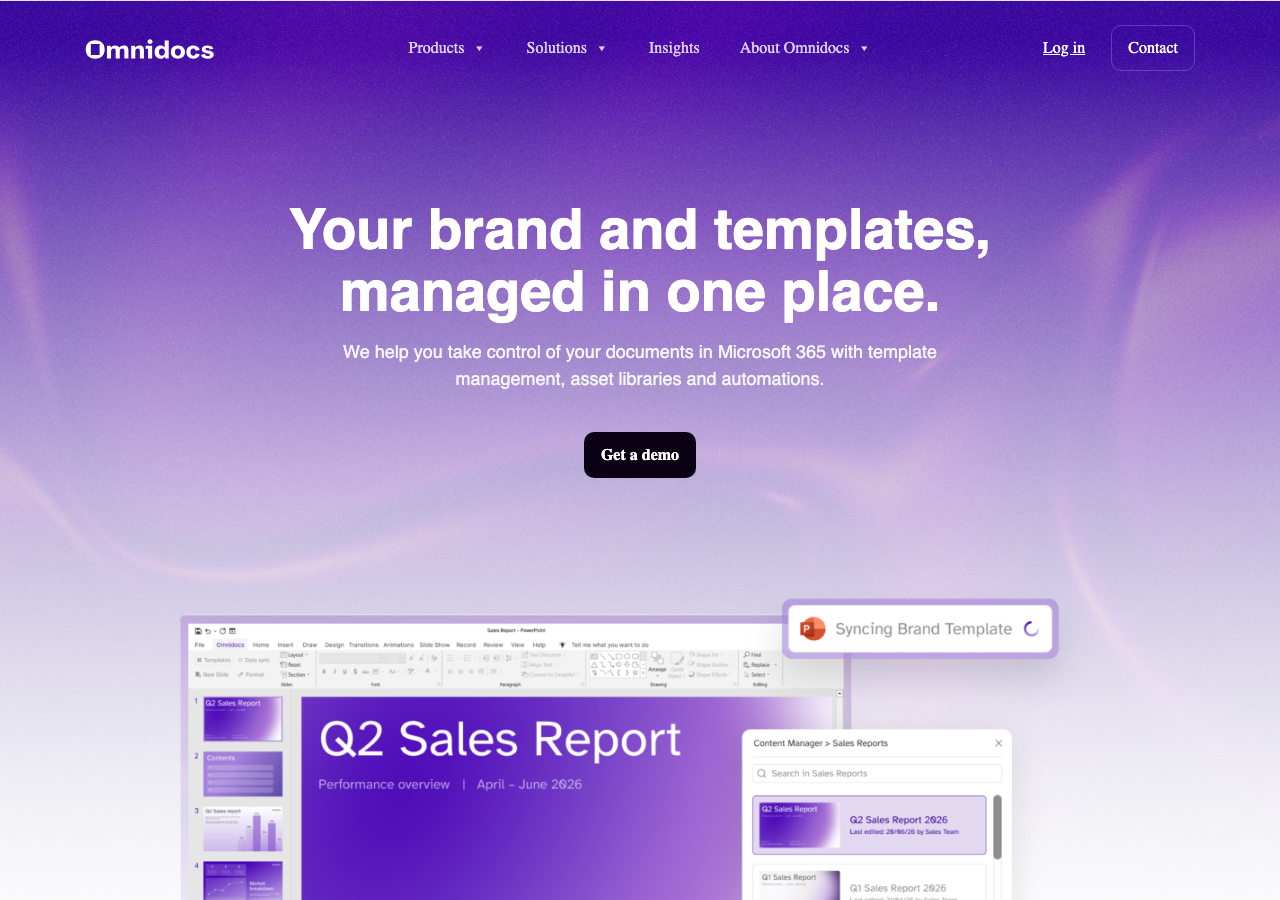
产品介绍
这个项目到底是什么、靠什么赚钱
Omnidocs:哥本哈根的文档自动化公司,靠 2.5 年 6 次收购做到 ¥2.03亿
产品是什么
Omnidocs 做的是企业文档生成与自动化——帮中大型组织把「从模板到签署」的文档流程管起来:
- 模板管理:统一品牌与合规的文档模板
- 文档生成:数据填入自动出件
- 工作流编排:审批、分发、归档串成自动化
客户是银行、会计师事务所、政府部门、乳制品集团这类文档量大、合规严的组织。它不性感,但是真正的刚需。
怎么赚的钱
商业模式是 B2B 订阅 + 按量计费。规模数据(官网与收购新闻口径):
- ¥2.03亿+ 年营收
- 6000+ 客户,覆盖 BDO(会计师事务所)、SEB(银行)、哥本哈根市政、Arla(乳业巨头)等
- 400 万终端用户、155 人
- 2024 年获 Main Capital Partners 投资(欧洲 B2B 软件 PE)
增长的关键不在自然口碑,而在并购:
- 2.5 年内完成 6 次收购,最近一笔(2025)是收购邮件签名管理公司 Xink
- 每一次收购都把对方的客户基数与渠道直接并入 Omnidocs
流量从哪来
Omnidocs 的扩张是收购驱动 + 企业直销 + 实施伙伴的组合。它不靠烧钱投流获客,而是把并购当成增长引擎——买下互补品类的公司,既补能力也接客户。企业直销团队负责拿下大客户,实施伙伴帮落地。这种「买规模」的路子,在北欧 B2B 软件里很常见。
站长是谁
- Jeppe Schytte-Hansen:CEO / 联创
2014 年在哥本哈根创立。公司走的是典型的北欧路线:在一个窄品类(文档自动化)里做到品类之王,再用 PE 的钱做横向并购,把规模滚大。
这个案例能学到什么
第一,文档自动化是「无聊但刚需」的现金流生意。不性感、没故事,但每家大公司都逃不掉,付费稳定、续费刚性。性感不是前提,刚需才是。
第二,用并购做增长引擎。2.5 年 6 笔收购,把规模直接「买」上来,比纯有机增长快一个数量级。当你有 PE 背书和稳定现金流,买比建更划算。
第三,拿下政府/银行/乳业巨头做标杆。这类客户的合规要求最严,一旦用你,信任溢价极高,也是向同业背书的最好广告。
第四,被 PE 看中的「锅炉房」型软件靠复利而非爆发。Main Capital 投它不是图翻倍故事,是图可预测的现金流复利。稳,本身就是估值。
第五,北欧 B2B 擅长把窄品类做成品类之王。不追大而全,先把文档自动化这一格占死,再横向扩。一格占满,胜过十格都浅。
来源与数据
- 站点:https://omnidocs.com
- 产品:文档生成与自动化(模板管理 + 文档生成 + 工作流编排),B2B 订阅 + 按量
- 规模:¥2.03亿+ 营收;6000+ 客户(BDO、SEB、哥本哈根市政、Arla 等)、400 万用户、155 人
- 资本:2024 年获 Main Capital Partners 投资;2.5 年 6 次收购(含 2025 收购 Xink)
- 团队:Jeppe Schytte-Hansen(CEO/联创),2014 哥本哈根创立
一句话总结
哥本哈根一家文档自动化公司,在一个「无聊但刚需」的窄品类里做到品类之王,再靠 2.5 年 6 次收购把规模直接买上来,做到 ¥2.03亿营收、6000+ 客户、被 PE 加持——它证明不性感的锅炉房软件,靠并购复利也能长成北欧标杆。
给别人的启发
别人做对了什么,你能直接抄的部分
文档自动化是「无聊但刚需」的现金流生意,不性感但极稳
用并购做增长引擎,2.5 年 6 笔把规模直接买上来
拿下政府/银行/乳业巨头这类标杆客户,信任溢价极高
被 PE 看中的「锅炉房」型软件,靠复利而非爆发
北欧 B2B 软件擅长把窄品类做成品类之王
官方披露:公司/创始人自己公布的数字
其他信息
同类案例