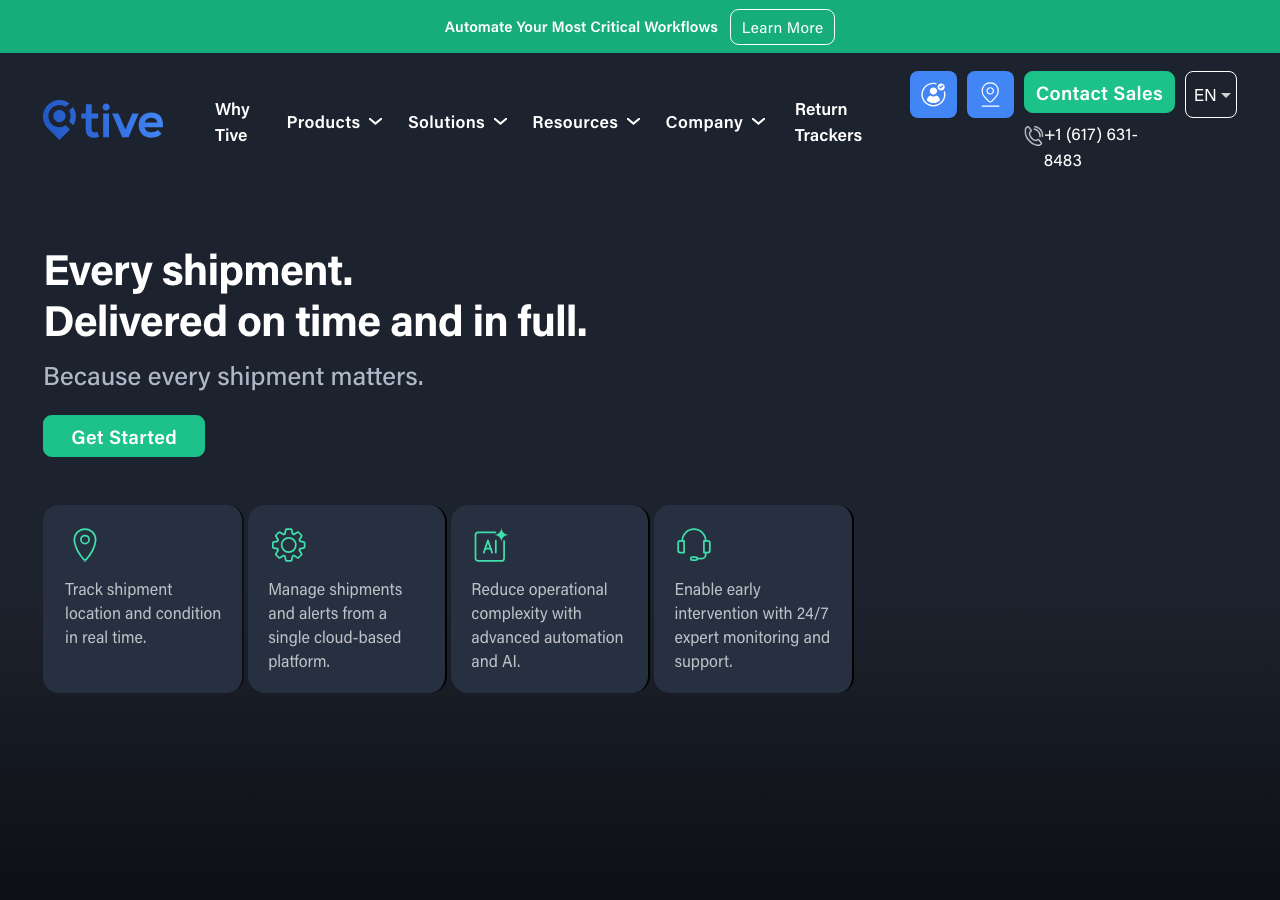
产品介绍
这个项目到底是什么、靠什么赚钱
Tive:一个芯片设计师在地下室给货运装传感器,做出 ¥6.72亿 ARR
产品是什么
Tive 做的是一件事——让货主随时知道自己的货在哪、还好不好。
它卖两个东西绑在一起:一个巴掌大的多传感器追踪器(跟着货走,实时回传位置、温度、湿度、震动、是否被开箱),以及一个云平台(看板、告警、24 小时人工监控、API 对接)。冷链药品、生鲜、高价值电子元件最怕的就是「货在路上,但没人知道路上发生了什么」。
2026 年,Tive 公开的口径是 booked annual run rate ¥6.72亿、估值 ¥36.62亿、1300+ 客户,其中 9 家客户一年付给它超过 ¥672万。
怎么赚的钱
硬件开路,订阅收钱——创始人自己管这叫 SaaS 加(SaaS plus) 模式。
这条路是被逼出来的。早期追踪器制造成本 ¥1,008,Komoni 就卖 ¥1,008,毛利为零,卖一台亏一台的钱根本滚不起来。后来改成「追踪器按用量走 + 平台按订阅收」,单位经济才转正,公司才有了复利。
融资节奏也走得很实:
- 2017-05 种子 ¥2,110.1万
- 2020-12 A 轮 ¥8,064万
- 2022-04 B 轮 ¥3.63亿(AXA Venture Partners 领投),当时 ARR ¥1.95亿、估值 ¥20.16亿
- 后续 C 轮 ¥2.69亿(WiL 与 Sageview Capital 领投)
- 累计约 ¥8.67亿
值得一提的还有一次 down round:公司快没钱时,Komoni 接受了估值从 ¥1.41亿砍到 ¥7,392万的一轮融资。活下来,比面子重要。
流量从哪来
- 最土的办法最有效:早期雇了两个大学生打电话陌生拜访,就是这么把收入从 ¥1,680万推到 ¥6,720万的。
- 老客户扩张是主引擎:60% 的新增收入来自既有客户加大用量,不是新签客户。客户一旦上了几百上千个追踪器,就很难整体换掉。
- 行业口碑与认证:SOC 2 Type 2、ISO 27001,加上制药冷链的验证案例,在货运行业比广告管用。
- 收购补产品线:2023 年收购 MyTrackingDevices,直接吃掉对方的客户与设备能力。
站长是谁
Krenar Komoni,芯片设计师出身,2015 年 6 月在马萨诸塞州伍斯特市的自家地下室创办 Tive。
第一个客户是他岳父的卡车公司,一个月付 ¥134。公司差点死掉两次——最惨的时候账上只剩 ¥6.7万。
他是那种典型的技术型硬撑派:把「按运输事件动态调整 ping 频率」申请成专利,让产品在功耗和精度上卡住位置,形成物理层面的切换成本。到 2024 年 12 月,Tive 卖出第 200 万个追踪器,距离第一个 100 万只用了 13 个月。
这个案例能学到什么
第一,硬件可以是入口,但别靠硬件赚钱。Tive 真正值钱的是「每一次运输都往数据池里加一条信号」,年头越久别人越追不上。卖铲子的同时,把矿也占住。
第二,单位经济不平,就改商业模式,不是改价格。成本 150 卖 150 是死局,改成订阅制才是活局。很多人盯着涨价,其实该换的是收费方式。
第三,让老客户替你做增长。60% 新增收入来自存量扩张,意味着获客成本被摊得很薄。做中小企业生意的人最该盯的指标不是新签,是净留存。
第四,「差不多能用但体验很差」的品类,是最好的赛道。Komoni 挑的是全球货运——一个几十万亿规模、却还在用邮件和 Excel Tracking 的行业。你不需要发明需求,只需要把现有需求做得体面。
第五,接受 down round 不是失败。从 2100 万估值砍到 1100 万,公司活下来了,现在估值 5.45 亿。融资条款是手段,不是成绩单。
来源与数据
- 站点:https://tive.com
- B 轮与 ARR:TechCrunch 2022-04-11(¥3.63亿,AXA Venture Partners 领投,当时 ARR ¥1.95亿、post-money 估值 ¥20.16亿)
- C 轮:supplychaindigital(¥2.69亿,WiL 与 Sageview Capital 领投)
- 2026 经营数据:公司公告与创始人公开表述(¥6.72亿 booked annual run rate、¥36.62亿估值、1300+ 客户、9 家客户年付超 ¥672万)
- 里程碑:2024 年新增 350+ 客户、2024-12 售出第 200 万个追踪器、166 名员工
一句话总结
一个芯片设计师在地下室给卡车装上传感器,第一个客户是岳父、月付 ¥134,差点饿死两次、扛过一次估值腰斩,最后靠「硬件开路、订阅收钱」把货运行业的老痛点做成了 ¥6.72亿 ARR 的生意。
给别人的启发
别人做对了什么,你能直接抄的部分
硬件可以只是入口,真正赚钱和留客的是上面的数据订阅,别把硬件当商品卖
单位经济算不平就改商业模式,Tive 从「成本 150 卖 150」改成订阅制才活下来
60% 增长来自老客户扩张,说明客户成功才是最大的销售部门
找「不成熟」的品类下手,AI 语音、货运可视化这类体验差的赛道反而好切入
活下来比估值好看重要,创始人接受过 2100 万到 ¥7,392万的 down round
官方披露:公司/创始人自己公布的数字
其他信息
同类案例