产品介绍
这个项目到底是什么、靠什么赚钱
Nitra:两个小学同学给独立诊所造了套 AI 操作系统,一年营收涨 740%
产品是什么
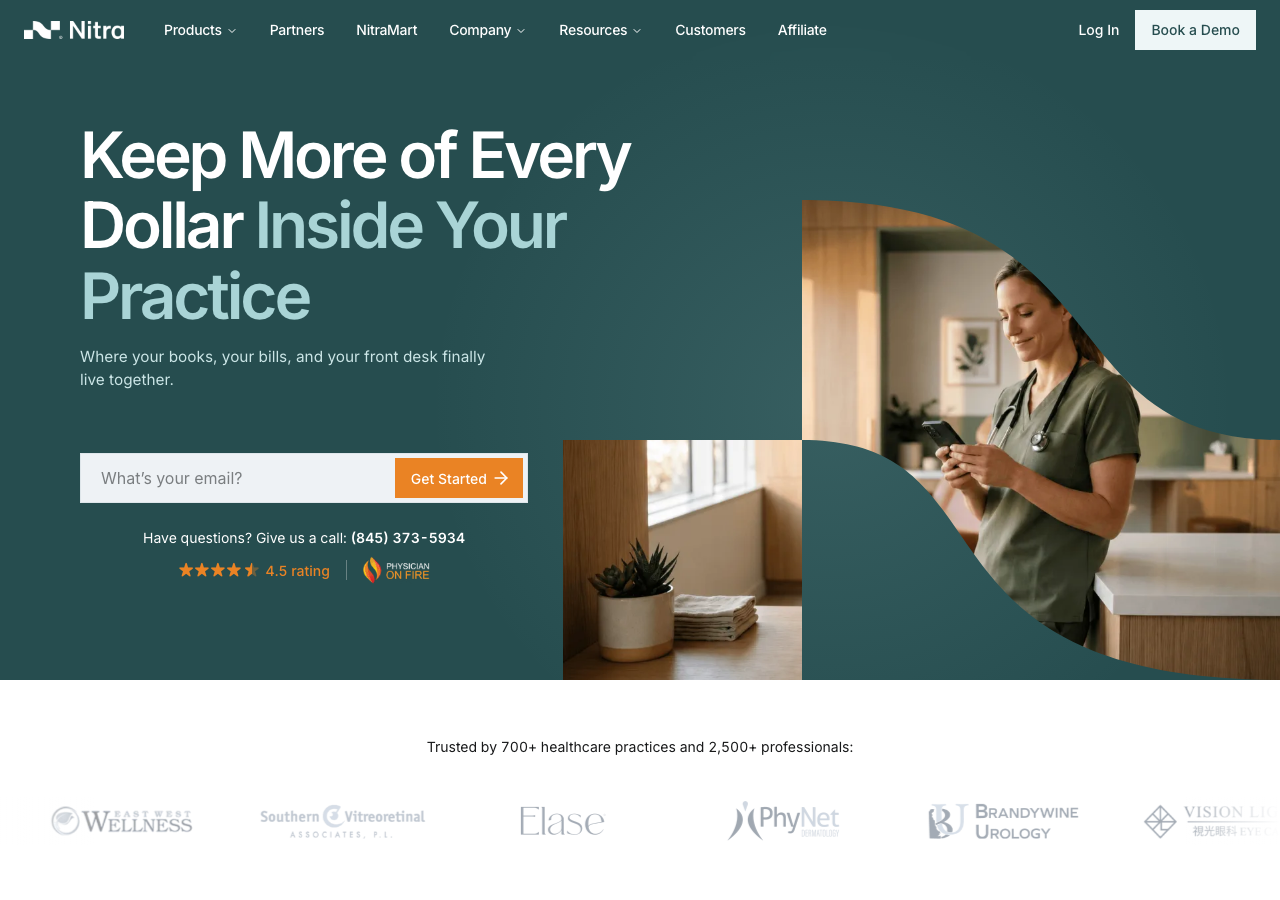
Nitra 给美国独立诊所造了一整套 AI 操作系统。它有个很清醒的边界:完全不碰诊断,只干一件事——把医生每天花在「非看病」上的时间全部吃掉。
美国医疗行业一年花掉 5.9 万亿美金,其中约 25% 花在行政事务上。一个开诊所的医生,真正给病人看诊的时间可能只有一半,另一半在处理保险理赔、库存订药、患者排班、财务对账。大诊所能雇一整个后台团队,小诊所雇不起——要么医生自己干到半夜,要么花高价外包给效率低下的第三方。
Nitra 把「另一半时间」打包接管,分四块:
- 财务自动化:保险理赔提交、拒赔申诉、应收账款追踪、现金流预测。传统做法是雇一个 billing specialist(年薪 ¥26.9万-¥33.6万),或者外包抽 6-8% 的回款。
- 采购与库存:NitraMart 接入 5 万+ 医疗与生物制药 SKU,与 McKesson、Medline 等主要供应链合作,AI 采购 agent 负责比价、议价、执行、过期预警。
- 患者管理:AI 语音 agent Trina,24/7 用任意语言接电话,做预约确认、保险资格验证、术后随访、爽约跟进。
- 运营仪表盘:把上面三块汇成一张图,医生打开手机就知道今天收了多少、欠了多少、哪个药快断货。
这四块搁以前,一个小诊所至少要雇 2-3 个后台人员,年薪合计 ¥80.6万-¥121万。
怎么赚的钱
Nitra 的商业模式很反常识:软件免费,靠金融赚钱。
BillPay、会计、费用管理这些后台软件随 Nitra Card 免费送,没有按席位收费,没有按笔收费。钱从哪来?
- Visa 公司卡:医疗专项返现,最高 2.2%,诊所每花一笔 Nitra 都抽一点
- 借贷与设备融资:营运资金贷款、AI 驱动的理赔保理、设备融资
- NitraMart 采购:供应链价差
这套设计妙在它自己就是最好的获客钩子——诊所不需要为软件掏钱,只要把日常开销挪到 Nitra 卡上,后台自动化就白送。而一旦交易量上来,金融产品的收入远超软件订阅费。
数字:2025 年营收增长 740%+,做到约 ¥2.22亿 ARR;年化交易处理量突破 ¥67.2亿。2025 年 12 月单日就支持了超过 ¥6,048万的医疗采购需求。
融资 ¥12.57亿,构成是 7200 万股权(5000 万 B 轮 + 2200 万 A 轮)+ 2000 万风险债(Avenue Capital)+ 9500 万仓储融资,投资方包括 a16z、NEA、Pantera Capital。
2026 年目标:3,000+ 家诊所、¥10.08亿 ARR、¥268.8亿交易量、团队扩到 200 人。另外还宣布了到 2028 年 ¥1,344亿的「Future of Care」承诺,专门支持独立医生。
流量从哪来
- 垂直口碑:独立诊所的圈子极小,一个社区里三五个医生互相介绍就够撬开一个城市。740% 的增长不是烧钱买来的,是医生用了之后发现「我每天多了两小时看病时间」,自然传开。
- 行业大佬背书:CityMD 创始人 Richard Park 加入董事会。CityMD 是美国最大的连锁急诊诊所之一,被 ¥598.08亿收购——这块金字招牌在独立诊所圈子里分量极重。
- 白手套 onboarding:不搞自助注册,真人围绕诊所的一天来部署,大多数团队几天就能跑起来,不用等几个月。
站长是谁
Tim Hwang(CEO)和 Jonathan Chen(总裁)是小学同学,从小一起做东西。
两人此前共同创办 FiscalNote——给律师和政府机构做垂直 SaaS,做到 5000+ 客户、900+ 人团队,最终在纽交所上市,估值 ¥87.36亿、ARR ¥9.41亿。Hwang 是普林斯顿 + 哈佛商学院,29 岁敲的开盘钟。
2021 年疫情还没结束,两人在弗吉尼亚水晶城到国家广场之间走了无数个四小时长谈,讨论医疗系统怎么改,最后决定自己下场。「没人给医疗生意造操作系统,所以我们造了。」
这个案例能学到什么
第一,选「从业者被行政活拖垮」的垂直行业切入。美国独立医生占比从 2012 年的 60.1% 掉到 2024 年的 42.2%,他们不是不想独立,是系统逼得他们独立不下去。这种「结构性痛点」比「要不要做营销」值钱得多。
第二,先只做一个环节做到极致。Nitra 最早只切财务自动化(报险理赔),做通了再横向加库存、患者管理。你第一个月只做「自动发预约提醒 + 爽约跟进」就够了。
第三,不逼客户换系统。Nitra 明确写着「保留你的银行、保留你的 EHR」,它贴在客户已有的系统上做智能层。让客户迁移是最大的成交阻力,绕开它。
第四,定价锚人力成本。一个 billing specialist 年薪 4-5 万,你收 ¥3,360-¥5,376/月客户觉得白捡;一个前台年薪 3-4 万,你收 300-500 替掉半个岗位客户算得过来。
第五,把合规做进产品当护城河。医疗是 HIPAA、SOC 2 Type II。做好了,后来者抄你的功能容易,抄你的合规认证要半年。
第六,绑行业大佬入局。把 CityMD 创始人拉进董事会,相当于在独立诊所圈子里挂了块金字招牌。找到行业里最受尊重的老前辈,给 advisor 股份换背书——这是最便宜的信任购买方式。
来源与数据
- 站点:https://www.nitra.com
- 融资构成 / 增速 / ARR / 诊所数:Nitra 官方融资公告、第三方融资数据库
- 创始人背景(FiscalNote、上市):Nitra 官方 Founding Story
- Future of Care 200 亿承诺:Nitra 官方公告
一句话总结
两个把上一家公司做到纽交所上市的小学同学,转头给独立诊所造 AI 操作系统,只吃医生「不看病的那半天」,一年营收涨 740% 到 ¥2.22亿。
给别人的启发
别人做对了什么,你能直接抄的部分
选「从业者被行政活拖垮」的垂直行业切入
先只做一个环节做到极致(Nitra 最早只切财务/理赔,做通了再横向加库存、患者管理)
不逼客户换系统,贴在原有 EHR/PMS 上做智能层
定价锚人力成本不锚软件月费
把合规做进产品当护城河(HIPAA、SOC 2 Type II)
绑行业大佬入局,给 advisor 股份换金字招牌
官方披露:公司/创始人自己公布的数字
其他信息
同类案例