Zhongzhi
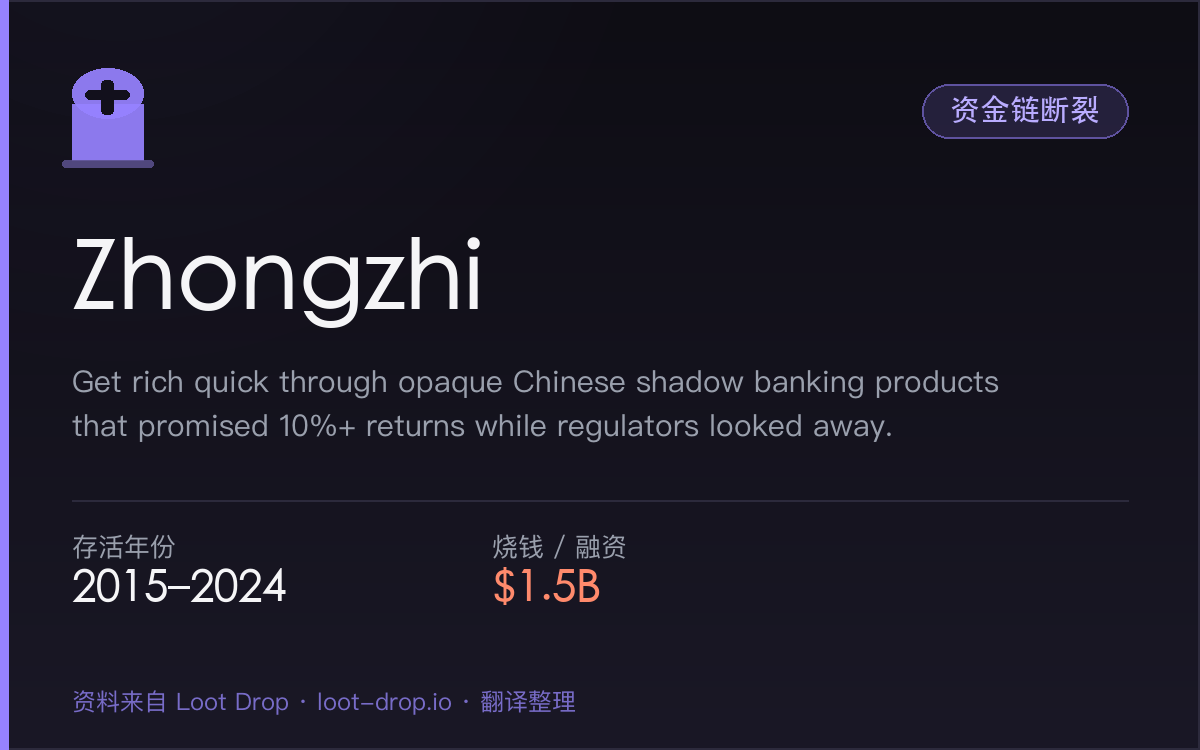
¥1,008亿规模的影子银行巨头因房地产崩盘引发的流动性危机而倒塌
完整复盘
它是做什么的、怎么死的、烧了多少钱
Zhongzhi:¥1,008亿规模的影子银行巨头因房地产崩盘引发的流动性危机而倒塌
📌 本文资料来自 Loot Drop(loot-drop.io)失败案例库,翻译整理,非本站原创。
它是做什么的
中植系是中国庞大的影子银行和财富管理集团,通过信托产品向零售和机构投资者承诺8-12%的年化收益,将资金投入房地产开发、私募股权和复杂金融工具
怎么死的
当中国房地产行业开始结构性下滑时,中植系的资产价值暴跌而赎回请求激增,无法满足赎回要求后停止支付,引发恐慌和挤兑
烧了多少钱
公开资料未披露
死因拆解
中植系的死亡源于其基础资产——中国房地产行业的崩溃引发的经典流动性危机。该公司通过高收益信托产品筹集资金,然后将这些资金投入到非流动性、长期资产中,主要是房地产开发贷款和房地产公司的股权。这种期限错配——短期负债为长期资产提供资金——本质上是不稳定的,需要持续再融资。当中国房地产市场开始结构性下滑时,中植系的资产价值暴跌,而赎回请求激增。该公司到2023年负债超过¥4,300.8亿,但其资产在破产的房地产项目中越来越不值钱或被冻结。无法满足赎回要求后,中植系在2023年年中停止支付,引发恐慌和挤兑。该公司一直在运作一个准庞氏骗局,使用新投资者的资金支付现有投资者——这种模式只在增长阶段有效。当增长停止时,该计划在几个月内瓦解。监管干预来得太晚;当局介入时,中植系已经资不抵债,重组计划只能给投资者提供几分钱的回报。根本原因不仅仅是风险管理不善——这是一个建立在监管套利、不透明性和中国房地产繁荣将永远持续的假设之上的根本上有缺陷的商业模式。当这个假设破灭时,中植系也随之崩溃
别人踩过的坑
①期限错配致命:除非有巨大的流动性缓冲或政府支持,否则永远不要用短期负债(零售存款/信托产品)为长期、非流动性资产(房地产、私募股权)提供资金。现代金融科技必须匹配资产-负债期限,否则将面临银行挤兑。 ②监管套利不是护城河:中植系的整个模式依赖于利用中国金融监管的漏洞。当监管机构填补这些漏洞时(他们不可避免地会这样做),业务就消失了。可持续的金融科技建立在监管框架内,而不是绕过它们。 ③不透明性是缺陷,不是特点:投资者在繁荣时期容忍中植系缺乏透明度,但在压力时期要求透明度。现代财富管理必须彻底透明(实时报告、清晰的费用结构、可审计的持仓)以建立信任。 ④中国房地产行业是系统性风险:2015年后任何过度暴露于中国房地产的企业都在玩俄罗斯轮盘赌。金融产品的资产类别和地域多元化是必不可少的。 ⑤高收益意味着高风险:在低利率环境下承诺10%以上的回报是一个危险信号。可持续的金融科技专注于风险调整后的回报,并教育用户了解风险-回报权衡,而不是追逐收益。 ⑥庞氏动态是脆弱的:使用新投资者的资金支付现有投资者,直到它不再有效。现代平台必须有来自运营的真正现金流或透明的投资回报,而不是循环融资。 ⑦监管打压是可预测的:中国2021-2023年的金融改革提前数年就已经预示。创始人必须预期监管收紧,并建立能够在更严格规则下蓬勃发展的企业,而不是崩溃。 ⑧信任是金融科技的终极货币:一旦失去(通过错过付款、不透明或丑闻),几乎不可能重建。现代金融科技必须通过透明度、安全性和一致的性能优先考虑用户信任,而不是不惜一切代价的增长
如果重做
转型点子名为’Clarity Capital’,是一个完全透明、由人工智能驱动的财富管理平台,为中国和亚洲中产阶级投资者提供多样化、低成本的组合,具有实时风险监控和监管合规性。与中植系不透明的信托产品不同,Clarity Capital使用现代组合理论、全球多元化(股票、债券、商品、房地产投资信托基金)和人工智能驱动的风险管理,以完全透明的方式提供可持续的5-7%年回报。该平台教育用户了解风险-回报权衡,提供每日组合更新,并在严格的监管框架内运营。收入来自资产管理规模的低管理费(0.5-1%),而不是绩效费或隐藏佣金。切入点是被中植系烧伤的投资者和更广泛的中国中产阶级,他们寻求房地产和银行存款的安全替代品。护城河是通过透明度、监管合规性和卓越的用户体验建立的信任
来源与数据
- 资料来源:Loot Drop(Startup Graveyard)https://www.loot-drop.io
- 原始条目:
https://www.loot-drop.io/startup/2379-zhongzhi(条目 ID 2379) - 数据字段:资金链断裂(Ran Out of Cash) · 烧钱 ¥100.8亿 · 存活 2015–2024 · 行业 Financials
- 说明:本文为 Loot Drop 公开资料的翻译与整理,非本站原创;数字均来自原条目,本站未做二次估算。
一句话总结
中植系的崩溃是中国影子银行行业系统性风险的典型案例,展示了期限错配、监管套利和过度依赖房地产的致命后果
别人踩过的坑
这些失败者替你交过的学费
期限错配致命:除非有巨大的流动性缓冲或政府支持,否则永远不要用短期负债(零售存款/信托产品)为长期、非流动性资产(房地产、私募股权)提供资金。现代金融科技必须匹配资产-负债期限,否则将面临银行挤兑。
监管套利不是护城河:中植系的整个模式依赖于利用中国金融监管的漏洞。当监管机构填补这些漏洞时(他们不可避免地会这样做),业务就消失了。可持续的金融科技建立在监管框架内,而不是绕过它们。
不透明性是缺陷,不是特点:投资者在繁荣时期容忍中植系缺乏透明度,但在压力时期要求透明度。现代财富管理必须彻底透明(实时报告、清晰的费用结构、可审计的持仓)以建立信任。
中国房地产行业是系统性风险:2015年后任何过度暴露于中国房地产的企业都在玩俄罗斯轮盘赌。金融产品的资产类别和地域多元化是必不可少的。
高收益意味着高风险:在低利率环境下承诺10%以上的回报是一个危险信号。可持续的金融科技专注于风险调整后的回报,并教育用户了解风险-回报权衡,而不是追逐收益。
庞氏动态是脆弱的:使用新投资者的资金支付现有投资者,直到它不再有效。现代平台必须有来自运营的真正现金流或透明的投资回报,而不是循环融资。
监管打压是可预测的:中国2021-2023年的金融改革提前数年就已经预示。创始人必须预期监管收紧,并建立能够在更严格规则下蓬勃发展的企业,而不是崩溃。
信任是金融科技的终极货币:一旦失去(通过错过付款、不透明或丑闻),几乎不可能重建。现代金融科技必须通过透明度、安全性和一致的性能优先考虑用户信任,而不是不惜一切代价的增长
本案例资料来自 Loot Drop(条目 #2379),翻译整理,数字以原始条目为准。